Amendement de M. Tavel (LFI) · projet de loi de financement de la sécurité sociale pour 2025
L'amendement n° 1267 de M. Tavel après l'article 3 du projet de loi de financement de la sécurité sociale pour 2025
Le 29 octobre 2024, l'Assemblée nationale a rejeté l'amendement n° 1267 de M. Tavel après l'article 3 du projet de loi de financement de la sécurité sociale pour 2025 (première lecture) par 87 voix pour, 144 contre et 2 abstentions (233 votants sur 577). Ont voté pour, en majorité : LFI (37/71), GDR (5/17), ECO (17/38), SOC (26/66), LIOT (2/23). Contre : DEM (12/36), EPR (35/94), HOR (13/34), DR (7/47), UDR (7/16), RN (67/125), NI (2/8).
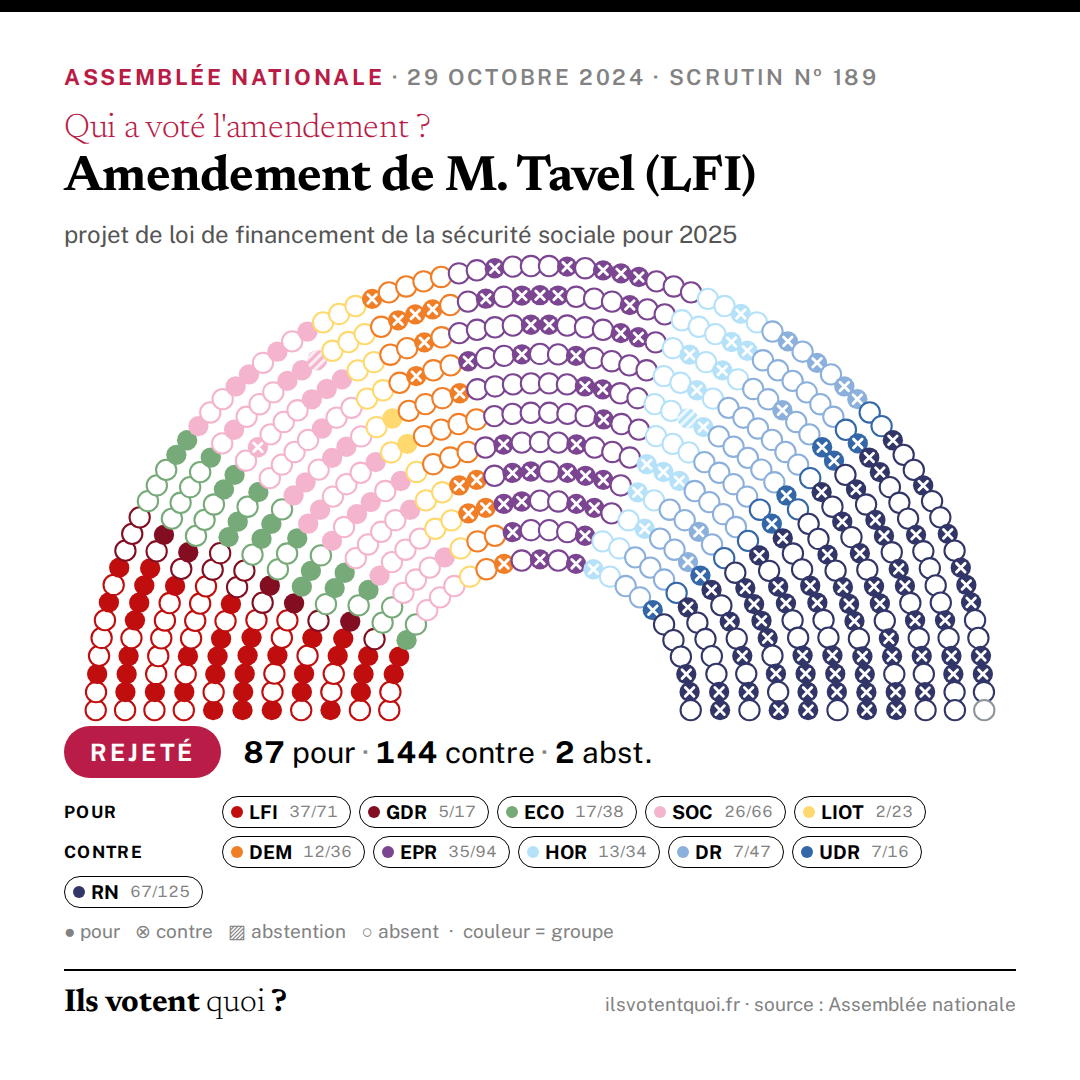
« % membres » : part des membres du groupe ayant pris la position majoritaire du groupe (absents compris dans le total).
Ce que l'auteur de l'amendement explique
« "Par cet amendement, le groupe LFI-NFP propose une contribution exceptionnelle sur les dividendes afin de financer le système de retraites. À l’instar de l’année 2022, l’année 2023 a été marqué par la hausse continue de l’inflation et la baisse des salaires réels des français. En parallèle, les actionnaires du CAC 40 ont perçu en 2023, au titre de l’exercice 2022, plus de 100 milliards d’euros en dividendes et rachat d’actions. Un record. Selon les prévisions, ce chiffre sera encore plus élevé au titre de l’année 2023. Outre le CAC40, l’ensemble des dividendes représentait 327 milliards d’euros en 2023. Moins de 1% de cette somme correspondrait aux économies attendues de la réforme des retraites du gouvernement Borne à horizon 10 ans, contrairement à la communication mensongère du gouvernement. Seulement 8% de cette somme correspondrait aux économies attendues par le ministre sortant de l’économie, Bruno Le Maire, sur le budget pour l’année en cours. Rappelons que mettre à contribution les dividendes ne présente aucun risque pour l’économie, contrairement à ce qu’affirment les libéraux, malgré l’importante littérature scientifique sur le sujet. Au contraire : les économistes Adrien Matray et Charles Boissel ont publié le 31 août 2023, une étude (Dividend taxes and the allocation of capital) démontrant que la hausse de la taxation des dividendes en 2013 a conduit à un accroissement de l’investissement et de l’emploi." »
Exposé sommaire déposé par M. Tavel (LFI). C'est son argument, cité tel quel.
Texte de l'amendement
Il est créé une contribution exceptionnelle sur les dividendes tels que définis aux articles L.232‑10 à L. 232‑20 du code de commerce. Le taux de cette contribution est fixé à 16 %. Elle est reversée aux caisses de retraite du régime de base obligatoire. Les dispositions relatives à la répartition entre caisses de retraite sont déterminées par décret en Conseil d’État. La contribution est assise sur l’ensemble des bénéfices réalisés par des entreprises en France ainsi que sur ceux dont l’imposition est attribuée à la France par une convention internationale relative aux doubles impositions. Un décret en Conseil d’État fixe la date et les modalités d’application du présent article.
Le vote de chaque député
Chargement du tableau nominatif…