Amendement de le Gouvernement (GOUV) · Projet de loi de finances pour 2027
L'amendement n° 1 du Gouvernement à l'article liminaire du projet de loi de finances pour 2027 (seconde délibération)
Le 4 novembre 2026, l'Assemblée nationale a rejeté l'amendement n° 1 du Gouvernement à l'article liminaire du projet de loi de finances pour 2027 (seconde délibération) (première lecture) par 80 voix pour, 168 contre et 4 abstentions (252 votants sur 577). Ont voté pour, en majorité : DEM (12/37), EPR (34/90), HOR (14/35), DR (19/46). Contre : LFI (34/70), GDR (10/17), ECO (18/38), SOC (15/68), LIOT (7/24), UDR (5/17), RN (68/121), NI (3/11).
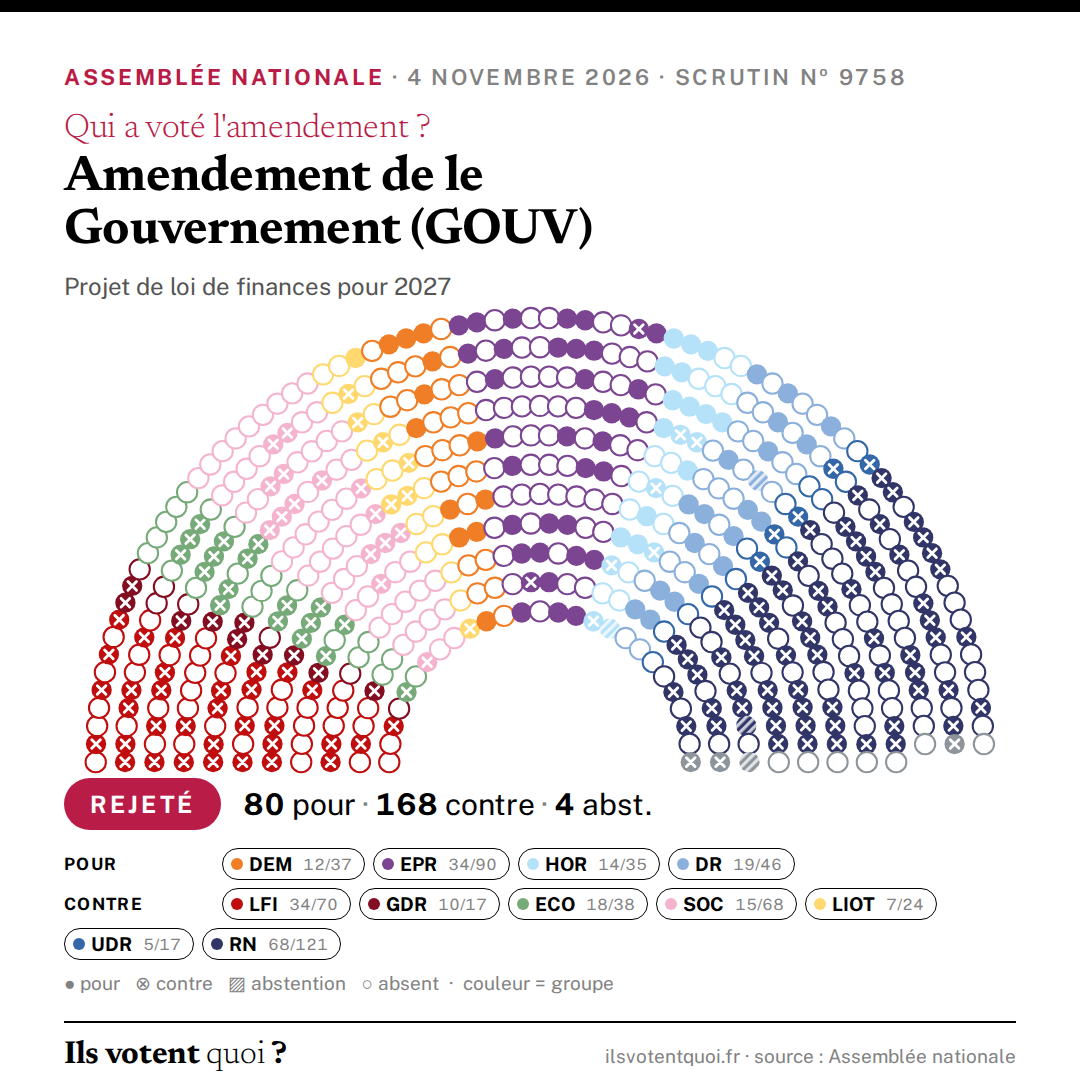
« % membres » : part des membres du groupe ayant pris la position majoritaire du groupe (absents compris dans le total).
Ce que l'auteur de l'amendement explique
« Cet amendement met à jour les prévisions sous-jacentes au projet de loi de finances pour 2027 concernant le solde public et les grands agrégats de finances publiques présentés dans l’article liminaire, afin de tirer les conséquences des amendements adoptés sur la partie recettes à l’Assemblée nationale en première lecture. Pour 2026, la prévision de solde public s’élèverait à -5,5 % du PIB si le texte était adopté en l’état, du fait de l’enregistrement en comptabilité nationale des amendements n°363 et n°1029 transformant la réduction d’impôt dépendance et la niche Coluche en crédits d’impôts, qui sont rattachés à l’année où la somme a été versée. Pour 2027, la prévision de solde public s’établirait à -5,9 % du PIB si le texte était adopté en l’état, en dégradation de 0,9 point de PIB par rapport au texte déposé par le Gouvernement , qui résulte notamment d’une baisse des prélèvements obligatoires pour près de 16 Md€. Cela reflète l’adoption des amendements visant à supprimer la contribution exceptionnelle sur les bénéfices des grandes entreprises, à rétablir certains dispositifs fiscaux et sociaux dérogatoires dont le recentrage avait été proposé dans le texte initial (notamment, le plafonnement de l’abattement pour frais professionnels sur les pensions de retraites et la fiscalisation des indemnités journalières maladie et AT-MP), ainsi qu’à abaisser les taux de TVA applicables à certains biens et services (notamment sur les livraisons d’électricité et les prestations de réparation). Ces baisses de recettes sont partiellement compensées par l’adoption des amendements visant à introduire un droit d’enregistrement sur la valeur d’acquisition des titres annulés pour les sociétés cotées, ainsi qu’à modifier les paramètres de la taxe sur les transactions financières (TTF). Enfin, plusieurs amendements adoptés sur la partie recettes ont acté de nouveaux transferts vers les collectivités territoriales et rejeté les mesures d’économies proposées sur la sphère locale, comme la contribution progressive à l’effort budgétaire (CPEB) et la réforme du FCTVA, venant dégrader le solde toutes administrations publiques à hauteur de 8 Md€. Les amendements s’inscrivant en contrariété au droit européen, aux conventions fiscales internationales entre États et à la jurisprudence du Conseil constitutionnel ne sont pas retenus dans les prévisions sous-jacentes à l’article liminaire, en particulier les amendements n°3945, n°3944, n°286, n°287 et n°302. »
Exposé sommaire déposé par le Gouvernement (GOUV). C'est son argument, cité tel quel.
Texte de l'amendement
Rétablir cet article dans la rédaction suivante : « Les prévisions de solde structurel et de solde effectif de l’ensemble des administrations publiques, les prévisions de solde par sous-secteur, la prévision, déclinée par sous-secteur d’administration publique, de l’objectif d’évolution en volume et la prévision en milliards d’euros courants des dépenses d’administrations publiques, les prévisions de prélèvements obligatoires, de dépenses et d’endettement de l’ensemble des administrations pour l’année 2027, les prévisions pour 2027 de ces mêmes agrégats de la loi n° 2023‑1195 du 18 décembre 2023 de programmation des finances publiques pour les années 2023 à 2027, ainsi que les données d’exécution pour l’année 2025 et les prévisions d’exécution pour l’année 2026 de ces mêmes agrégats, s’établissent comme suit : En % du produit intérieur brut (PIB) sauf mention contraire 2025 2026 2027 2027 Projet de loi de finances pour 2027 LPFP 2023‑2027 Ensemble des administrations publiques Solde structurel (1) (en points de PIB potentiel) ‑5,2 – 5,2 – 5,5 ‑2,7 Solde conjoncturel (2) 0,1 – 0,3 – 0,4 0,0 Solde des mesures ponctuelles et temporaires (3) (en points de PIB potentiel) 0,0 0,0 0,0 0,0
Le vote de chaque député
Chargement du tableau nominatif…