Amendement de Mme Vignon (EPR) · Projet de loi de finances pour 2027
L'amendement n° 63 de Mme Vignon et les amendements identiques suivants après l'article 32 du projet de loi de finances pour 2027
Le 3 novembre 2026, l'Assemblée nationale a rejeté l'amendement n° 63 de Mme Vignon et les amendements identiques suivants après l'article 32 du projet de loi de finances pour 2027 (première lecture) par 58 voix pour, 81 contre et 65 abstentions (204 votants sur 577). Ont voté pour, en majorité : LIOT (4/23), DEM (16/37), HOR (9/35), DR (14/47), NI (1/11). Contre : LFI (26/70), GDR (5/17), ECO (11/38), SOC (23/68), EPR (12/90). Abstention : UDR (7/17), RN (52/121).
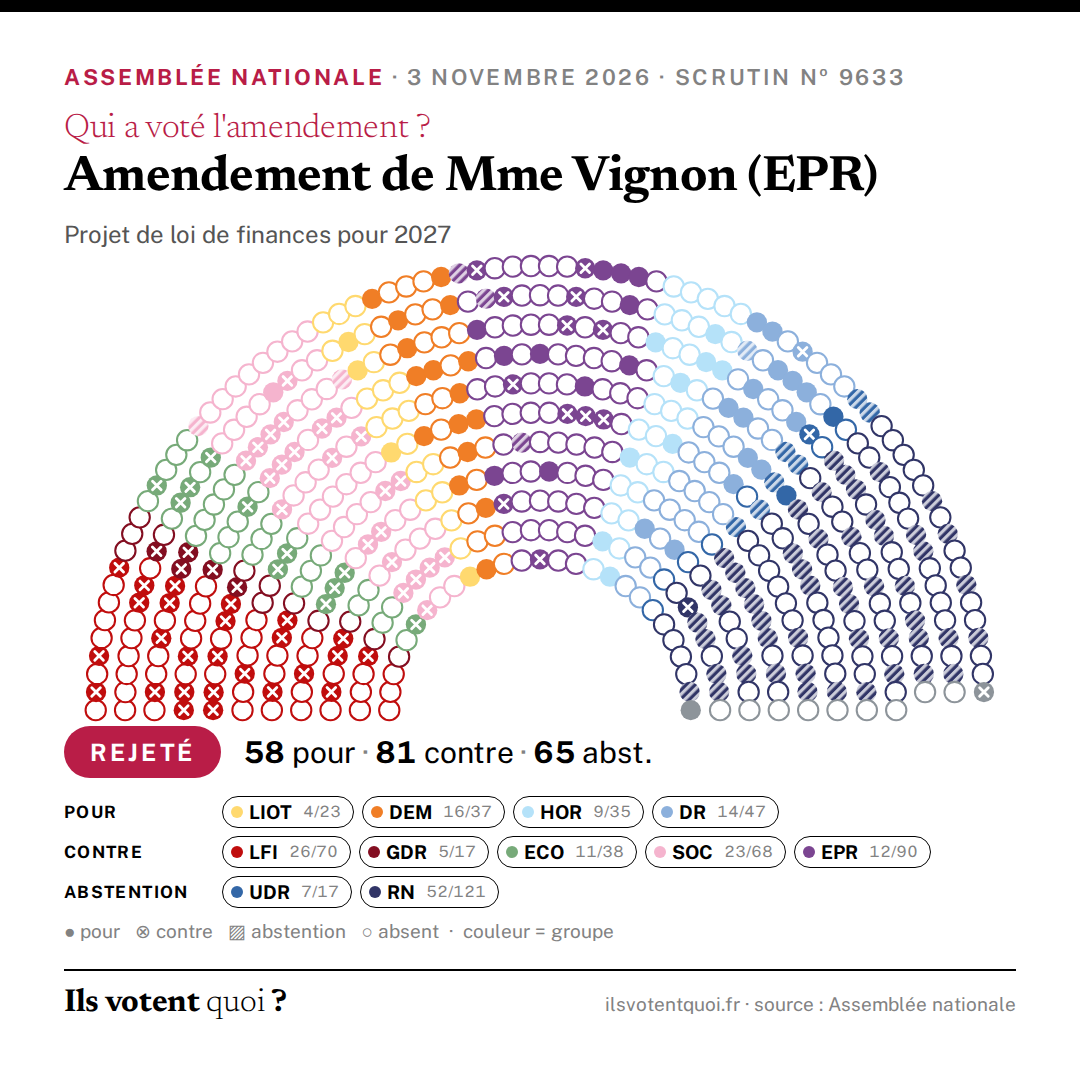
« % membres » : part des membres du groupe ayant pris la position majoritaire du groupe (absents compris dans le total).
Ce que l'auteur de l'amendement explique
« Le présent amendement vise à simplifier concrètement la vie des entreprises en supprimant le caractère annuel et systématique de la déclaration DAS 2, sans supprimer l’obligation déclarative elle-même ni réduire les moyens de contrôle de l’administration fiscale. Chaque année, les entreprises doivent identifier et déclarer les commissions, courtages, honoraires et autres rémunérations versés à des tiers. Cette formalité s’ajoute à leurs autres obligations comptables et fiscales et suppose des opérations spécifiques de collecte, d’extraction, de contrôle, de rapprochement et de retraitement des données. Cette charge est supportée directement par l’entreprise lorsqu’elle réalise elle-même la déclaration, ou indirectement lorsqu’elle en confie l’établissement à son cabinet d’expertise comptable. À l’échelle d’un cabinet traitant plusieurs centaines de dossiers, elle représente une charge de production significative, concentrée chaque année sur une même période fiscale. Le présent amendement propose donc de remplacer cette déclaration annuelle systématique par une déclaration à la demande de l’administration fiscale. L’entreprise disposerait alors d’un délai de trente jours pour transmettre les informations relatives à la ou aux années civiles concernées. Cette simplification ne ferait disparaître aucune information utile au contrôle. Les entreprises demeureraient tenues de conserver les documents comptables permettant de connaître le montant annuel des honoraires et revenus assimilés versés à des tiers, conformément à l’article L. 82 A du livre des procédures fiscales. L’administration conserverait ainsi la possibilité d’obtenir la DAS 2 chaque fois qu’elle l’estime nécessaire. Le régime particulier applicable en cas de cession ou de cessation d’activité demeurerait par ailleurs inchangé, de même que le régime de sanction prévu à l’article 1736 du code général des impôts. La généralisation progressive de la facturation électronique et du e-reporting conduira en outre à accroître le volume de données structurées directement disponibles pour l’administration fiscale. Si ces nouveaux flux ne couvrent pas l’intégralité des informations actuellement déclarées dans le cadre de la DAS 2, cette évolution renforce la nécessité de réexaminer le maintien d’une déclaration annuelle systématique. Le présent amendement permet ainsi de supprimer une formalité récurrente pour les entreprises tout en préservant pleinement les capacités de contrôle de l’administration fiscale. »
Exposé sommaire déposé par Mme Vignon (EPR). C'est son argument, cité tel quel.
Texte de l'amendement
I. – Le 1 de l’article 240 du code général des impôts est ainsi modifié : 1° Le troisième alinéa est ainsi rédigé : « La déclaration est souscrite, à la demande de l’administration fiscale, dans un délai de trente jours à compter de la réception de cette demande, au titre d’une ou de plusieurs années civiles écoulées qu’elle désigne. » ; 2° L’avant-dernier alinéa est supprimé. II. – Le présent article entre en vigueur le 1 er janvier 2027.
Le vote de chaque député
Chargement du tableau nominatif…