Amendement de M. Sansu (GDR) · Projet de loi de finances pour 2027
L'amendement n° 3945 de M. Sansu après l'article 15 (examen prioritaire) du projet de loi de finances pour 2027
Le 27 octobre 2026, l'Assemblée nationale a adopté l'amendement n° 3945 de M. Sansu après l'article 15 (examen prioritaire) du projet de loi de finances pour 2027 (première lecture) par 74 voix pour, 72 contre et 56 abstentions (202 votants sur 577). Ont voté pour, en majorité : LFI (30/70), GDR (3/17), ECO (17/38), SOC (22/68), NI (1/11). Contre : LIOT (3/23), DEM (8/37), EPR (30/90), HOR (11/35), DR (15/47), UDR (2/17). Abstention : RN (53/121).
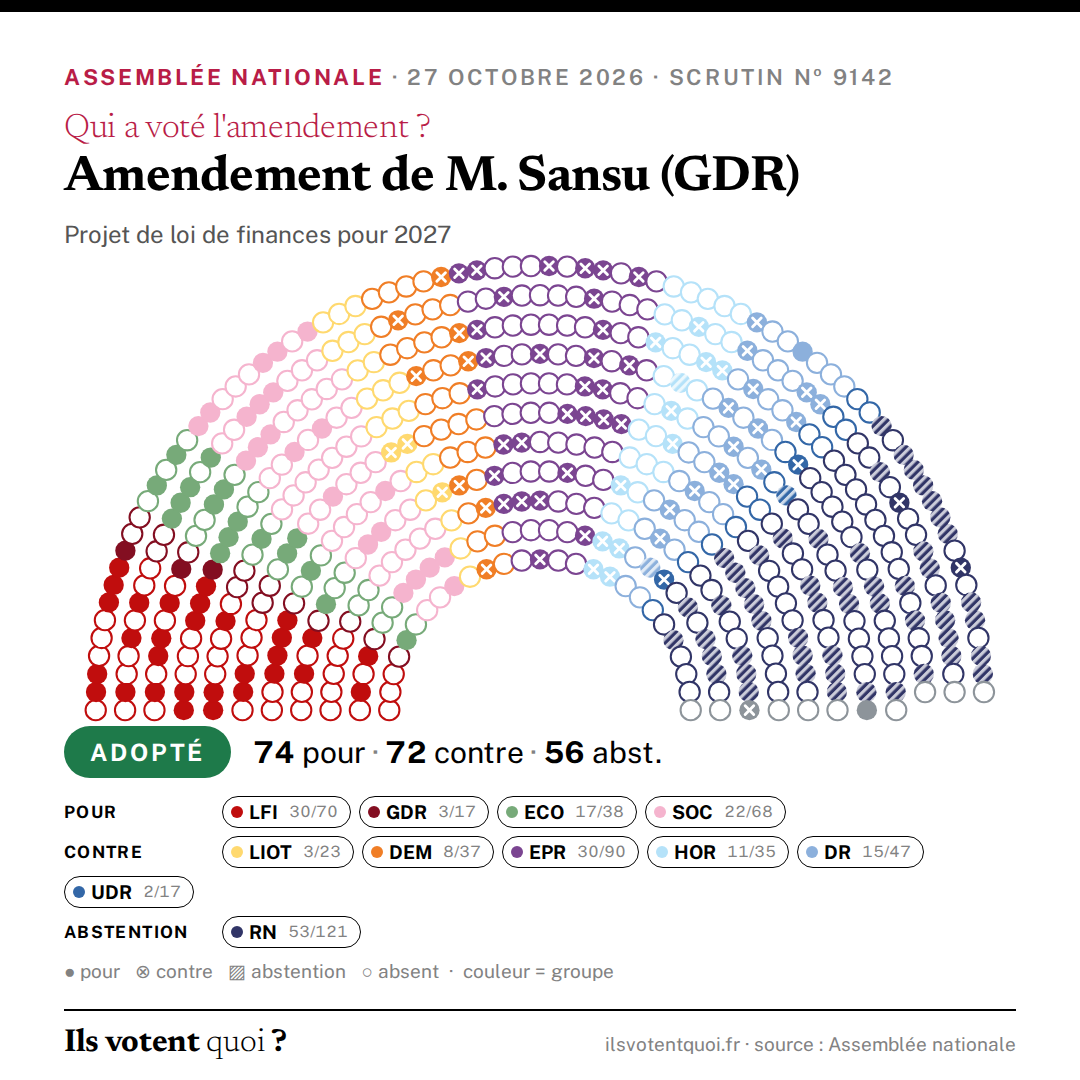
« % membres » : part des membres du groupe ayant pris la position majoritaire du groupe (absents compris dans le total).
Ce que l'auteur de l'amendement explique
« Cet amendement vise à opérer une modification de l’assiette d’impôt sur les sociétés des multinationales, afin que celle-ci soit déterminée non plus par les bénéfices déclarées par les entreprises en France, mais par la part des bénéfices mondiaux réellement réalisés en France, en utilisant la clé de répartition du chiffre d’affaire. »
Exposé sommaire déposé par M. Sansu (GDR). C'est son argument, cité tel quel.
Texte de l'amendement
I. – Après l’article 209‑0 A du code général des impôts, il est inséré un article 209‑0 A bis ainsi rédigé : « Art. 209‑0 A bis . – I. – Pour les sociétés membres d’un groupe mentionné au II et domicilié hors de France, les bénéfices imposables sont déterminés par la part du chiffre d’affaires du groupe réalisée en France dans le total du chiffre d’affaires réalisé en France et hors de France, rapportée aux bénéfices d’ensemble du groupe. « II. – Le groupe au sens du I du présent article comprend les entités juridiques et personnes morales établies ou constituées en France ou hors de France. « III. – À son initiative ou par désignation de l’administration fiscale, une société membre du groupe mentionné au II est constituée seule redevable de l’impôt sur les sociétés dû par l’ensemble du groupe en France. « IV. – Pour les sociétés étrangères ayant une activité en France et dont la société-mère est domiciliée à l’étranger, les bénéfices imposables sont déterminés selon les mêmes modalités. « V. – Pour chaque État ou territoire dans lequel le groupe mentionné au II est implanté ou dispose d’activités, les sociétés mentionnées au I et les sociétés étrangères mentionnées au IV transmett
Le vote de chaque député
Chargement du tableau nominatif…