Amendement de Mme Mercier (SOC) · Projet de loi de finances pour 2027
L'amendement n° 2923 de Mme Mercier après l'article 15 (examen prioritaire) du projet de loi de finances pour 2027
Le 27 octobre 2026, l'Assemblée nationale a rejeté l'amendement n° 2923 de Mme Mercier après l'article 15 (examen prioritaire) du projet de loi de finances pour 2027 (première lecture) par 75 voix pour, 136 contre et 3 abstentions (214 votants sur 577). Ont voté pour, en majorité : LFI (29/70), GDR (3/17), ECO (12/38), SOC (27/68). Contre : LIOT (3/23), DEM (8/37), EPR (31/90), HOR (12/35), DR (18/47), UDR (6/17), RN (56/121), NI (2/11).
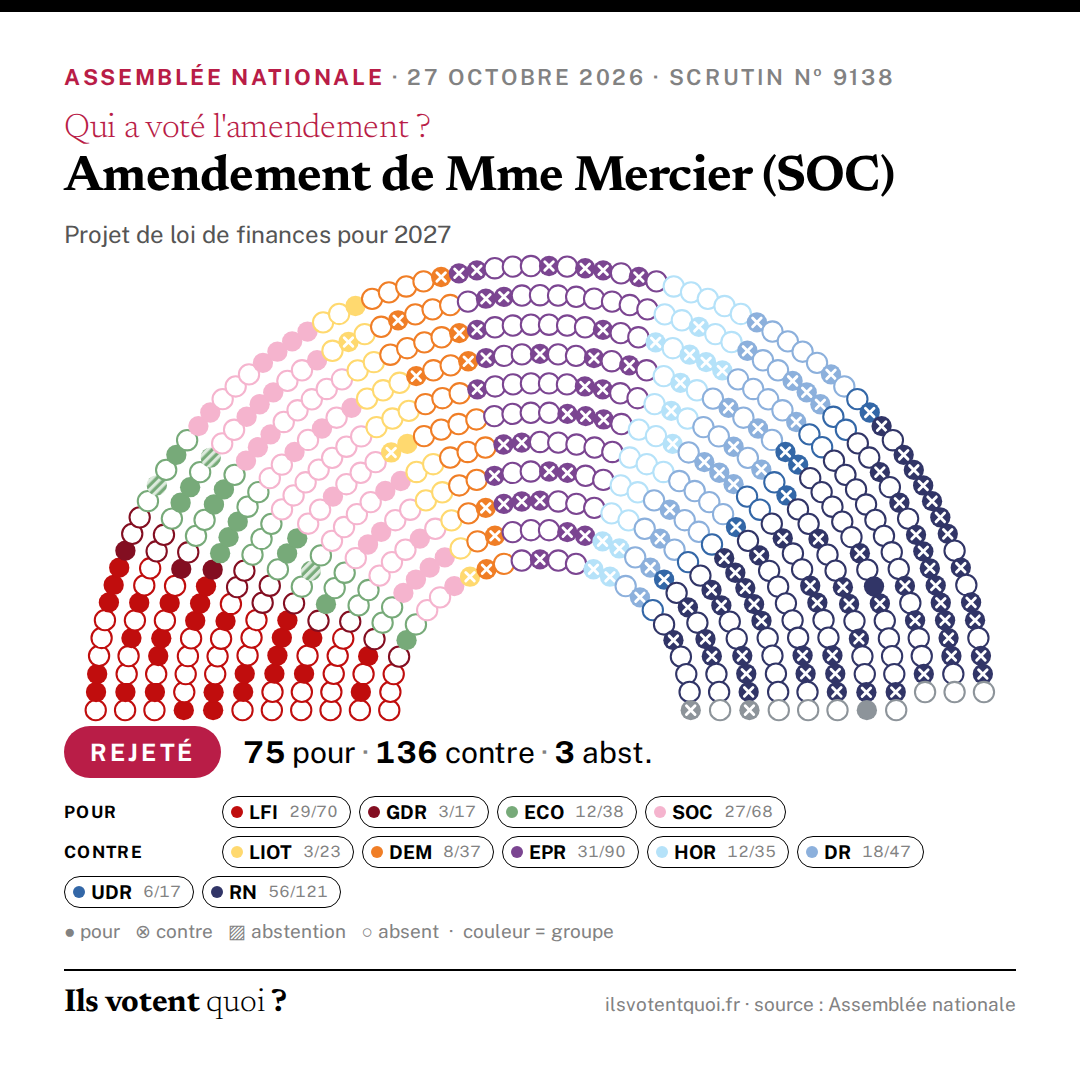
« % membres » : part des membres du groupe ayant pris la position majoritaire du groupe (absents compris dans le total).
Ce que l'auteur de l'amendement explique
« Le soutien public à la recherche doit s’accompagner de contreparties. Le crédit d’impôt recherche mobilise des ressources collectives pour soutenir des activités dont nous attendons des connaissances, des emplois qualifiés et des capacités de production durables. Il est légitime de remettre en cause une partie de cet avantage lorsque les activités soutenues sont ensuite transférées hors du périmètre européen éligible. Le présent amendement prévoit la reprise du CIR correspondant à une activité de recherche transférée, lorsque ce déplacement s’accompagne d’une cessation ou d’une réduction correspondante de cette activité dans ce périmètre. Il vise les transferts hors de l’Union européenne et des États de l’Espace économique européen répondant à la condition d’assistance administrative. Il ne soumet pas les déplacements entre ces États à cette reprise. La restitution est proportionnée à l’activité effectivement déplacée. Elle porte sur les trois années civiles précédant le transfert et se calcule année par année, à partir des dépenses concernées. Les créances encore disponibles sont annulées et les montants déjà utilisés ou remboursés sont reversés. La simple cession d’un brevet, sans déplacement de l’activité de recherche, ne suffit pas à déclencher la reprise. Cette règle donne un contenu concret à l’exigence de responsabilité des entreprises bénéficiaires d’aides publiques. Elle protège l’objectif du soutien à la recherche et limite la possibilité de conserver intégralement un avantage financé par la collectivité après le départ de l’activité qui l’a justifié. »
Exposé sommaire déposé par Mme Mercier (SOC). C'est son argument, cité tel quel.
Texte de l'amendement
I. – L’article 199 ter B du code général des impôts est complété par un V ainsi rédigé : « V. – A. – Lorsqu’une entreprise transfère tout ou partie d’une activité de recherche scientifique ou technique en dehors du périmètre défini au deuxième alinéa du présent A, le crédit d’impôt correspondant à cette activité fait l’objet d’une reprise dans les conditions prévues au présent V. « Ce périmètre comprend les États membres de l’Union européenne et les autres États parties à l’accord sur l’Espace économique européen ayant conclu avec la France une convention d’assistance administrative en vue de lutter contre la fraude et l’évasion fiscales. « Constitue un transfert le déplacement effectif d’une activité de recherche, réalisé par l’entreprise ou au profit d’une entreprise qui lui est liée au sens du 12 de l’article 39, lorsqu’il s’accompagne d’une cessation ou d’une réduction correspondante de cette activité au sein du périmètre mentionné au deuxième alinéa du présent A. « Le transfert peut résulter du déplacement de personnels, d’équipements ou d’autres moyens affectés à cette activité. La cession d’un droit de propriété intellectuelle ne constitue pas, à elle seule, un transfert. «
Le vote de chaque député
Chargement du tableau nominatif…