Amendement de Mme Sas (ECO) · projet de loi de financement de la sécurité sociale pour 2026
L'amendement n° 2008 de Mme Sas après l'article 8 du projet de loi de financement de la sécurité sociale pour 2026
Le 6 novembre 2025, l'Assemblée nationale a rejeté l'amendement n° 2008 de Mme Sas après l'article 8 du projet de loi de financement de la sécurité sociale pour 2026 (première lecture) par 73 voix pour, 146 contre et 7 abstentions (226 votants sur 577). Ont voté pour, en majorité : LFI (27/71), GDR (2/17), ECO (12/38), SOC (32/69). Contre : LIOT (2/22), DEM (19/36), EPR (38/92), HOR (11/34), DR (8/49), UDR (6/16), RN (61/123), NI (1/9).
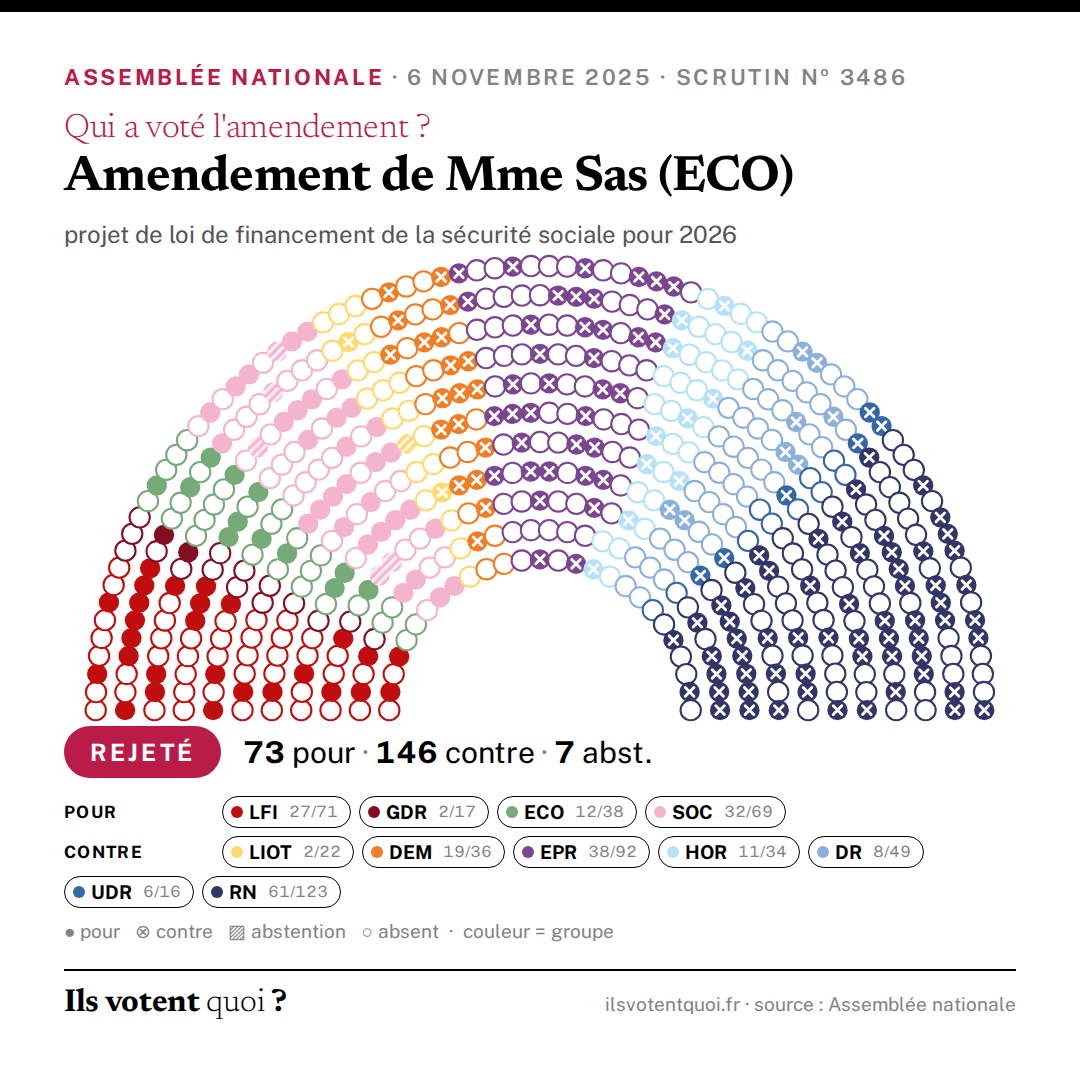
« % membres » : part des membres du groupe ayant pris la position majoritaire du groupe (absents compris dans le total).
Ce que l'auteur de l'amendement explique
« Cet amendement vise à conditionner le bénéfice de la réduction générale des cotisations patronales à la mise en œuvre, par les employeurs, d’une politique salariale active en faveur des salariés rémunérés au niveau du SMIC. Concrètement, lorsque l’employeur n’a pas procédé, pendant deux années consécutives, à une augmentation de ses salariés payés au SMIC au-delà des seules revalorisations légales, qu’il s’agisse de l’indexation automatique du SMIC sur l’inflation ou de la revalorisation réglementaire complémentaire dite « coup de pouce », qui permet en cours d’année de porter le SMIC à un niveau supérieur à celui qui résulte de l'application automatique de son indexation sur l’inflation, le montant de la réduction de cotisations applicable aux rémunérations des salariés concernés est intégralement suspendu. Ainsi, tant que l’employeur n’aura pas justifié avoir procédé à une augmentation réelle du salaire des salariés concernés, supérieure à la seule évolution légale du SMIC, il ne pourra plus bénéficier de cette réduction. Cette mesure vise à inciter les entreprises à mieux reconnaître le travail des salariés les plus faiblement rémunérés, en conditionnant les exonérations de cotisations sociales, particulièrement coûteuses pour les finances publiques (78,4 milliards d’euros en 2024) à une véritable dynamique salariale interne. Elle entend ainsi mettre fin à une situation où certains salariés demeurent toute leur vie au niveau du SMIC, sans perspective d’évolution de leur rémunération. »
Exposé sommaire déposé par Mme Sas (ECO). C'est son argument, cité tel quel.
Texte de l'amendement
L’article L. 241‑13 du code de la sécurité sociale est complété par un IX ainsi rédigé : « IX. – Lorsque l’employeur n’a pas procédé, pendant deux années consécutives, à une augmentation de la rémunération des salariés rémunérés au niveau du salaire minimum interprofessionnel de croissance dans une proportion supérieure à celle résultant des revalorisations légales prévues aux articles L. 3231‑5 et L. 3231‑10 du code du travail, le montant de la réduction applicable aux rémunérations de ces salariés est diminué de 100 %, jusqu’à ce que l’employeur justifie avoir procédé à une telle augmentation. « Un décret en Conseil d’État précise les modalités d’application du présent IX. »
Le vote de chaque député
Chargement du tableau nominatif…