Amendement de M. Mattei (DEM) · projet de loi de finances pour 2026
L'amendement n° 3379 de M. Mattei après l'article 3 (examen prioritaire) du projet de loi de finances pour 2026
Le 31 octobre 2025, l'Assemblée nationale a adopté l'amendement n° 3379 de M. Mattei après l'article 3 (examen prioritaire) du projet de loi de finances pour 2026 (première lecture) par 163 voix pour, 150 contre et 10 abstentions (323 votants sur 577). Ont voté pour, en majorité : SOC (49/69), LIOT (6/22), DEM (19/36), RN (86/123), NI (2/9). Contre : LFI (33/71), GDR (4/17), ECO (25/38), EPR (46/92), HOR (12/34), DR (24/50), UDR (5/16).
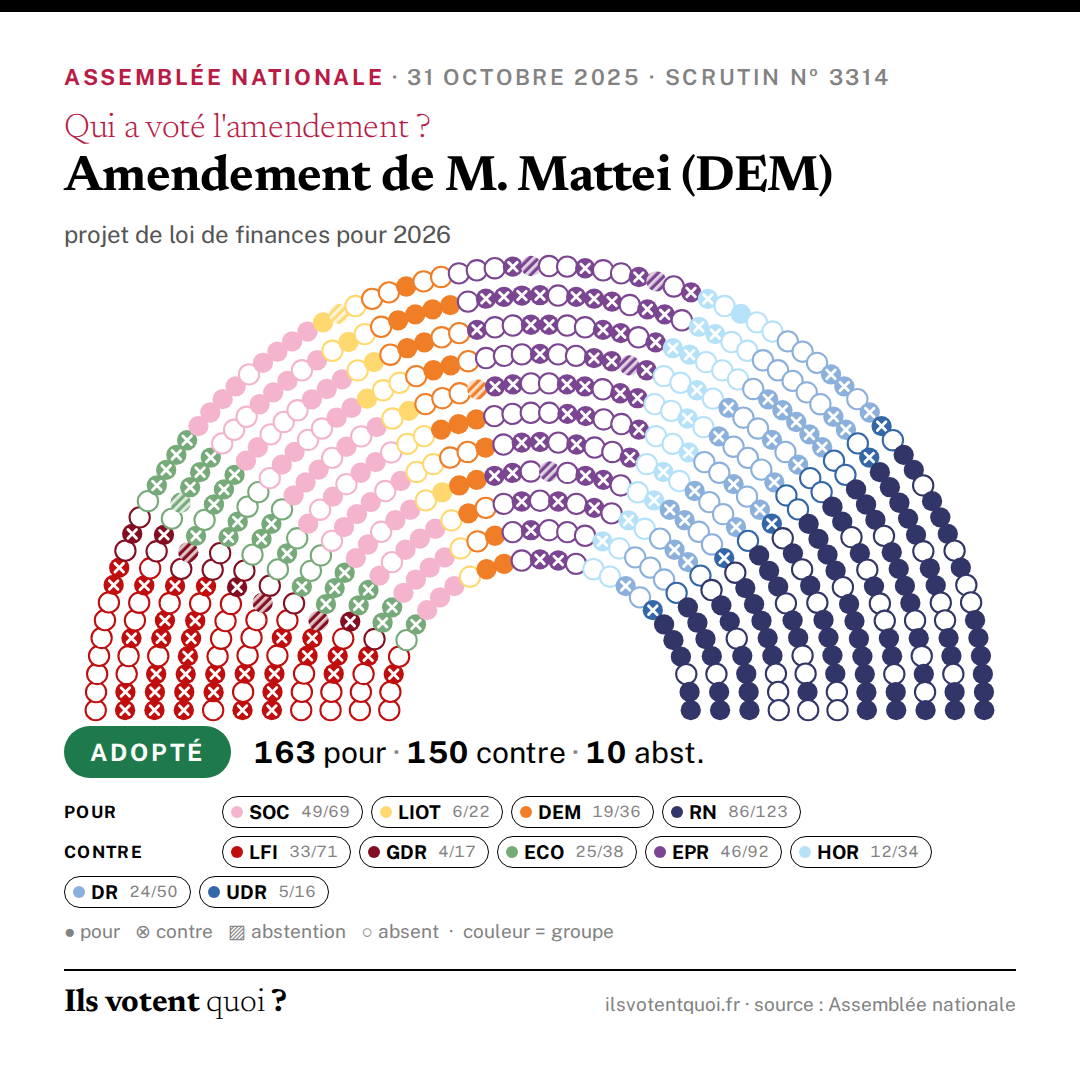
« % membres » : part des membres du groupe ayant pris la position majoritaire du groupe (absents compris dans le total).
Ce que l'auteur de l'amendement explique
« Depuis le 1er janvier 2018, l’ISF a été remplacé par l’impôt sur la fortune immobilière. Cependant l’assiette de l’IFI apparaît aujourd’hui incohérente économiquement. Elle inclut les actifs immobiliers non affectés à l’activité professionnelle de leur propriétaire qui dans bien des situations, contribuent pourtant au dynamisme de l’économie française. Dans le même temps, l’IFI exclut de son assiette des biens improductifs : or, pièces de monnaie, voitures de collection, yacht, œuvres d’art. Afin d’encourager l’investissement productif, le présent amendement propose de réformer l’IFI pour qu’il se rapproche d’un impôt sur la fortune improductive en sortant de son assiette les actifs immobiliers productifs - étant considérés comme tel les biens loués à plus d’un an répondant à des critères notamment environnementaux – tout en y intégrant y conservant ou intégrant les actifs improductifs : bien immobiliers non productifs, biens meubles corporels (objets précieux, voitures, yachts, avions, meubles meublants, etc.), actifs numériques, assurance-vie pour les fonds non alloués à l’investissement productif. Afin de cibler les patrimoines les plus élevés, le seuil d’entrée dans l’impôt est relevé à 2 000 000 €, contre 1 300 000 € actuellement. Par souci de lisibilité et d’efficacité, le barème progressif est remplacé par un taux unique de 1 % appliqué à la fraction du patrimoine net taxable excédant ce seuil. »
Exposé sommaire déposé par M. Mattei (DEM). C'est son argument, cité tel quel.
Texte de l'amendement
I. – Le chapitre II bis du titre IV de la première partie du livre premier du code général des impôts est ainsi modifié : 1° L’intitulé est ainsi rédigé : « Impôt sur la fortune improductive » ; 2° L’article 964 est ainsi modifié : a) Le premier alinéa est ainsi modifié : – le mot : « immobiliers » est remplacé par le mot : « improductifs » ; – le mot : « immobilière » est remplacé par le mot : « improductive » ; b) Au deuxième alinéa, le montant : « 1 300 000 € » est remplacé par le montant : « 2 000 000 € » ; 3° L’article 965 est ainsi modifié : a) Au premier alinéa, le mot : « immobilière » est remplacé par le mot : « improductive » ; b) Après le 1°, sont insérés des 1° bis à 1° quater ainsi rédigés : « 1° bis Les sommes, rentes ou valeurs d’assurance-vie, exclusions faite de celles placées en unités de compte tels que mentionnées à l’article L. 131‑1 du code des assurances, ainsi que les liquidités et placements financiers assimilés ; »1° ter Les actifs numériques mentionnés à l’article L. 54‑10‑1 du code monétaire et financier ; « 1° quater Les biens meubles corporels ; » 4° L’article 975 est complété par un VII ainsi rédigé : « VII. – Sont exonérés les biens des contribuables
Le vote de chaque député
Chargement du tableau nominatif…