Amendement de M. Berger (DR) · projet de loi de finances pour 2026
L'amendement n° 3335 de M. Berger à l'article 3 du projet de loi de finances pour 2026
Le 31 octobre 2025, l'Assemblée nationale a rejeté l'amendement n° 3335 de M. Berger à l'article 3 du projet de loi de finances pour 2026 (première lecture) par 110 voix pour, 236 contre et 5 abstentions (351 votants sur 577). Ont voté pour, en majorité : DR (23/50), UDR (4/16), RN (79/123). Contre : LFI (50/71), GDR (6/17), ECO (31/38), SOC (57/69), LIOT (6/22), DEM (17/36), EPR (49/92), HOR (16/34), NI (3/9).
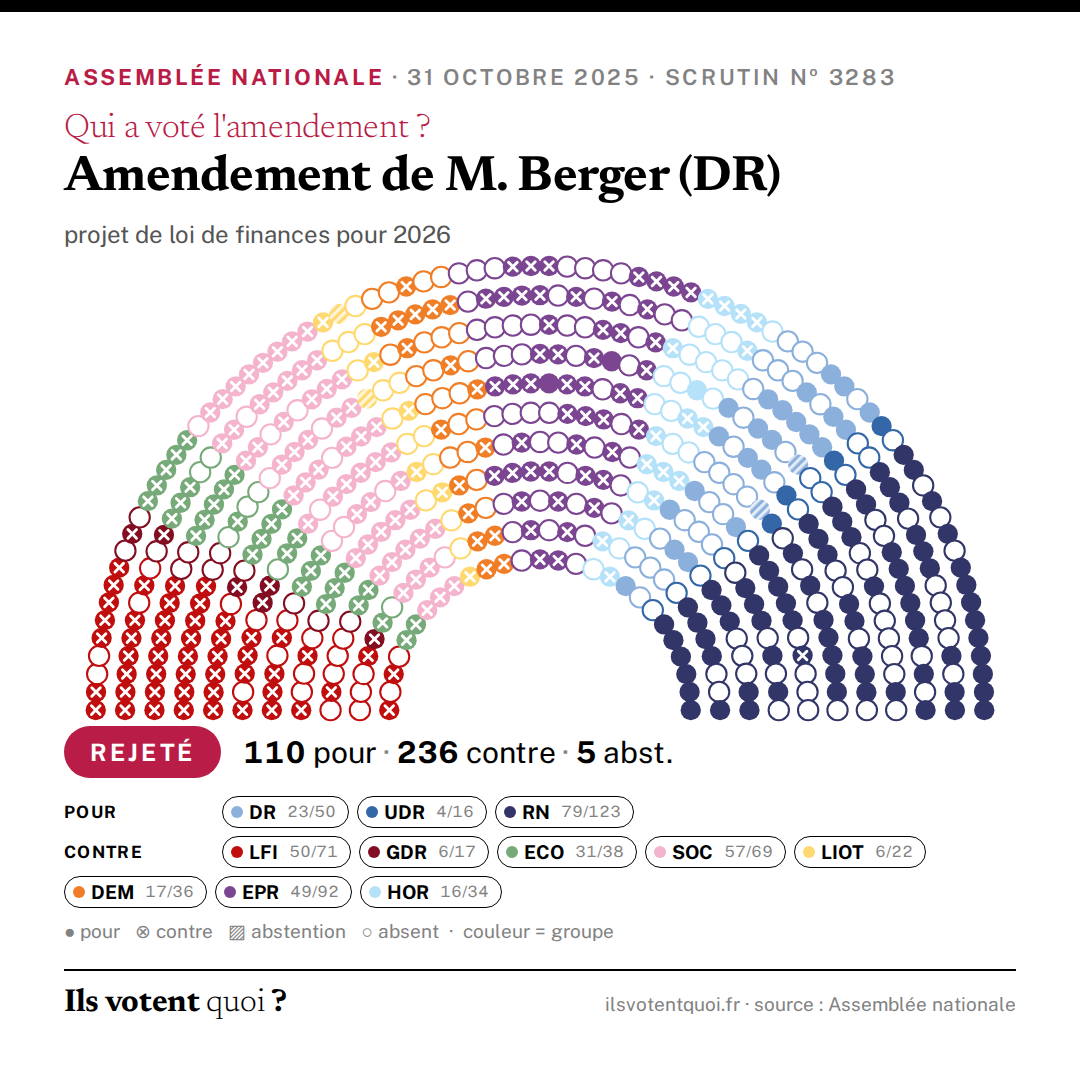
« % membres » : part des membres du groupe ayant pris la position majoritaire du groupe (absents compris dans le total).
Ce que l'auteur de l'amendement explique
« Le présent amendement sécurise les transmissions de holdings patrimoniales en réécrivant l’article 3 pour corriger une approche fiscale mal orientée, qui risquerait de fragiliser celles et ceux qui entreprennent. Une holding n’est pas un outil de contournement : c’est un instrument de stabilité, de transmission et d’investissement patient au service de l’économie réelle. Cette rédaction rétablit une philosophie équilibrée et juste : elle encadre les successions de holding, notamment les possibles abus sans décourager l’organisation patrimoniale légitime des familles et des entrepreneurs, sécurise les successions et garantit une évaluation fondée sur la réalité économique des actifs, gage de confiance et de prévisibilité. Le champ demeure précisément circonscrit aux holdings patrimoniales répondant aux critères de l’article 3 initial (au moins 5 millions d'euros d’actifs, contrôle par une personne physique, revenus passifs majoritaires). Les entreprises opérationnelles restent, elles, pleinement protégées, notamment par les dispositifs de type Dutreil. »
Exposé sommaire déposé par M. Berger (DR). C'est son argument, cité tel quel.
Texte de l'amendement
I. – Rédiger ainsi cet article : « Après l’article 758 du code général des impôts, il est inséré un article 758 bis ainsi rédigé : « Art. 758 bis. – Lors de la transmission à titre gratuit par décès de titres d’une société qui répond aux conditions cumulatives mentionnées au II, la valeur imposable afférente aux titres transmis est égale à la part de la valeur vénale nette des actifs non affectés à une activité opérationnelle détenus directement ou indirectement par la société au jour de la transmission, correspondant au pourcentage des droits financiers attachés aux titres transmis dans le capital de cette société. Elle est majorée ou minorée à due concurrence lorsque les droits aux bénéfices attachés aux titres transmis diffèrent de leur part dans le capital. « La valeur vénale nette s’entend déduction faite des dettes afférentes aux actifs et droits concernés. « Les décotes de minorité et d’illiquidité ne peuvent excéder, ensemble, 10 %. « Les apports d’actifs non opérationnels réalisés dans l’année précédant le décès sont neutralisés pour l’évaluation. « Sans préjudice de ce qui précède, la valeur imposable ne peut être inférieure à celle qui résulterait de l’application de l’a
Le vote de chaque député
Chargement du tableau nominatif…