Amendement de M. Becht (EPR) · projet de loi de finances pour 2026
L'amendement n° 1033 de M. Becht et les amendements identiques suivants après l'article 4 (examen prioritaire) du projet de loi de finances pour 2026
Le 27 octobre 2025, l'Assemblée nationale a rejeté l'amendement n° 1033 de M. Becht et les amendements identiques suivants après l'article 4 (examen prioritaire) du projet de loi de finances pour 2026 (première lecture) par 94 voix pour, 151 contre et 2 abstentions (247 votants sur 577). Ont voté pour, en majorité : UDR (3/16), RN (88/123). Contre : LFI (36/71), GDR (3/17), ECO (24/38), SOC (32/69), LIOT (3/22), DEM (14/36), EPR (23/92), HOR (8/34), DR (6/50), NI (2/9).
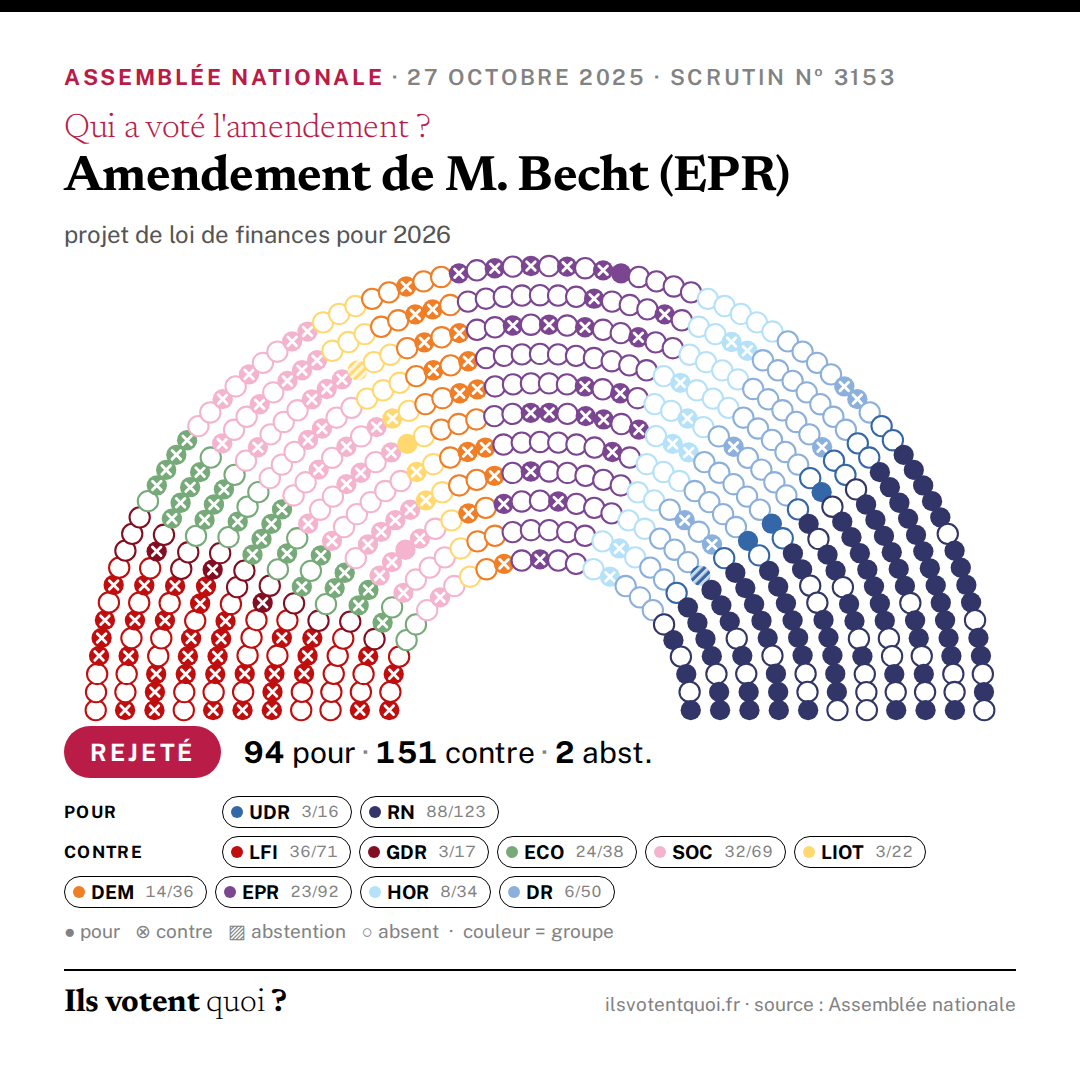
« % membres » : part des membres du groupe ayant pris la position majoritaire du groupe (absents compris dans le total).
Ce que l'auteur de l'amendement explique
« La référence au chiffre d’affaires pour déterminer le champ d’application de la contribution exceptionnelle aboutit à toucher plus durement les entreprises ayant une forte activité sur le territoire français alors même que ce sont précisément celles qui contribuent le plus à l’économie locale et nationale, à la croissance et à l’emploi en France. Ces entreprises plus particulièrement touchées par cette surtaxe sont déjà les plus fortes contributrices à l’impôt sur les sociétés en France. Aussi, le présent amendement permet aux entreprises ayant choisi de maintenir leur activité sur le territoire français de bénéficier d’une diminution du montant de cette contribution en fonction de leur contribution à l’effort national. Cette réduction est fonction de la proportion du chiffre d’affaires réalisé sur le territoire français par rapport au chiffre d’affaires total du redevable ou de son groupe, étant précisé qu’elle ne s’applique que pour les groupes qui réalisent au moins 50 % de leur chiffre d’affaires mondial en France. Lorsque l’entité appartient à un groupe GloBE, la notion de groupe retenue pour le calcul de cette réduction, est celle utilisée pour les besoins de la réglementation Pilier 2 de l’OCDE applicable en France, à la suite de la transposition par la loi de finances pour 2024 de la directive européenne (UE)2022/2523 du 15 décembre 2022. »
Exposé sommaire déposé par M. Becht (EPR). C'est son argument, cité tel quel.
Texte de l'amendement
I. – Le V de l’article 48 de la loi n° 2025‑127 du 14 février 2025 de finances pour 2025 est complété par des alinéas ainsi rédigés : « Les redevables qui réalisent une part majoritaire de leur chiffre d’affaires en France bénéficient d’une réduction du montant de la contribution exceptionnelle déterminée en fonction de la proportion du chiffre d’affaires réalisé en France par rapport au chiffre d’affaires total réalisé en France et hors de France. « Le taux de cette réduction est déterminé comme suit : « – 10 % de la contribution exceptionnelle lorsque le chiffre d’affaires réalisé en France est supérieur à 50 % et inférieur à 70 % du chiffre d’affaires total réalisé en France et hors de France ; « – 15 % de la contribution exceptionnelle lorsque le chiffre d’affaires réalisé en France est supérieur à 70 % et inférieur à 90 % du chiffre d’affaires total réalisé en France et hors de France ; « – 20 % de la contribution exceptionnelle lorsque le chiffre d’affaires réalisé en France est supérieur à 90 % du chiffre d’affaires total réalisé en France et hors de France. « Cette réduction est déduite du montant de la contribution exceptionnelle due en application des dispositions du I au
Le vote de chaque député
Chargement du tableau nominatif…