Amendement de M. Coquerel (LFI) · projet de loi de finances pour 2025
L'amendement n° 2358 de M. Coquerel après l'article 13 du projet de loi de finances pour 2025
Le 6 novembre 2024, l'Assemblée nationale a adopté l'amendement n° 2358 de M. Coquerel après l'article 13 du projet de loi de finances pour 2025 (première lecture) par 170 voix pour, 58 contre et 3 abstentions (231 votants sur 577). Ont voté pour, en majorité : LFI (54/71), GDR (7/17), ECO (24/38), SOC (24/66), RN (58/125). Contre : LIOT (5/23), DEM (7/36), EPR (26/94), HOR (9/34), DR (8/47), UDR (3/16). Absents ou non-votants en majorité : NI (8/8).
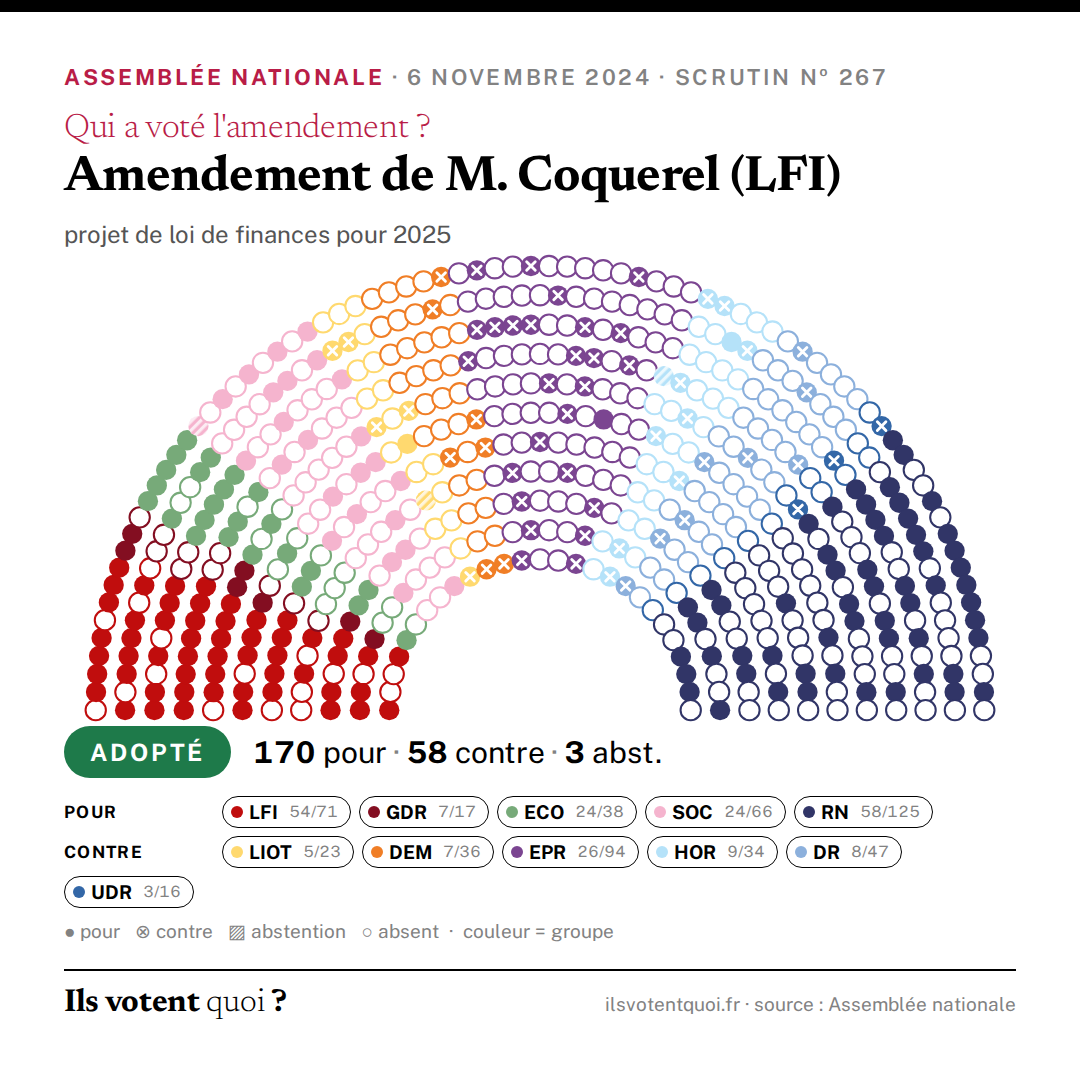
« % membres » : part des membres du groupe ayant pris la position majoritaire du groupe (absents compris dans le total).
Ce que l'auteur de l'amendement explique
« Cet amendement des députés LFI-NFP vise à taxer les multinationales à hauteur de leur bénéfice réellement réalisé en France, comme le proposent l'association Attac et l'économiste Gabriel Zucman. Pour la France, le coût de l’évasion fiscale est estimé entre 80 et 100 milliards d'euros par an. Autant d'argent qui manque à nos services publics, à notre solidarité nationale, et à la bifurcation écologique. La lutte contre chaque mécanisme d’évitement de l’impôt, ici l’évasion fiscale massive, constitue donc non seulement un défi financier de premier plan, mais aussi un enjeu de cohésion sociale et d’égalité devant la loi. Alors que les gouvernements précédents ont décidé d’inventer de toute pièce des montants « records » pour justifier leur inaction, la comparaison a démontré qu’il n’en était rien. Les sommes recouvrées en 2023, de 15,1 milliards d’euros, sont bien en deçà des 21,2 milliards d’euros de 2015. À aucun moment les gouvernements précédents n’ont véritablement choisi de combattre l’évasion fiscale pour adresser ce problème de manière systémique. L'inefficacité de l'action de l'État témoigne d'une complaisance à l'égard des « délinquants en cols blancs », qui nuit largement à la légitimité du système fiscal français et pose un problème de consentement à l’impôt pour la majorité des contribuables. L’utilisation de prix de transfert tronqués et non contrôlés permet une sous-déclaration fiscale des entreprises multinationales en France. Ce transfert artificiel des bénéfices dans les paradis fiscaux occasionne à elle seule chaque année un manque à gagner de 36 milliards d'euros pour la France, d'après une étude du Centre d'études prospectives et d'informations internationales (CEPII). De son côté, Gabriel Zucman avance le chiffre de 40 % des profits des multinationales qui seraient délocalisés dans les paradis fiscaux. Pour y mettre un terme, nous pouvons engager des initiatives unilatérales comme un impôt universel sur les sociétés transnationales qui échappent au Fisc, afin que les entreprises paient l'impôt sur les sociétés correspondant à leur activité en France, quelle que soit la localisation de leur siège. Pour ce faire, l'administration fiscale calculera la différence entre l'impôt que devrait une entreprise si tous ses bénéfices mondiaux avaient été taxés à 25%, et l'impôt effectivement payé par l'entreprise à la France. La différence s'appelle le « déficit fiscal ». La France récupérera la part de ce « déficit fiscal » qui lui revient : ainsi, »
Exposé sommaire déposé par M. Coquerel (LFI). C'est son argument, cité tel quel.
Texte de l'amendement
L’article 209 du code général des impôts est complété par un XI ainsi rédigé : « XI. – Toute personne morale ayant une activité en France est imposable à hauteur du ratio de son chiffre d’affaires réalisé sur le territoire national ramené à son chiffre d’affaires mondial, le calcul de ces chiffres d’affaires national et mondial incluant également le chiffre d’affaires des entités juridiques dont elle détient plus de 50 % des actions, parts, droits financiers ou droits de vote. Cette imposition garantit que le taux d’imposition de la part des bénéfices mondiaux imposée en France est égal à 25 %. « 1. Le calcul de l’assiette d’imposition est corrigé en fonction de la comparaison entre les deux ratios suivants : « a) Le ratio du chiffre d’affaires réalisé en France par rapport au chiffre d’affaires mondial, le calcul de ces chiffres d’affaires national et mondial incluant également le chiffre d’affaires des entités juridiques dont elle détient plus de 50 % des actions, parts, droits financiers ou droits de vote ; « b) Le ratio du bénéfice réalisé en France par rapport au bénéfice mondial, le calcul de ces bénéfices national et mondial incluant également le bénéfice des entités juridiq
Le vote de chaque député
Chargement du tableau nominatif…